Quand l'argent de poche devient un exercice de budget
Votre enfant vous demande de l'argent pour une sortie, une petite envie ou un achat qu'il veut garder pour plus tard. Vous acceptez, puis la même question revient : faut-il donner une somme fixe, payer chaque demande, ou le laisser apprendre en se trompant ?
L'argent de poche peut devenir un support concret pour parler de choix, de priorités et de limites. Pour cela, il faut éviter d'en faire une récompense imprévisible ou une négociation à chaque dépense. Le but n'est pas de transformer l'enfant en comptable, mais de lui faire observer ce qu'il reçoit, ce qu'il dépense et ce qu'il décide de repousser.
La méthode repose sur un accord compréhensible par toute la famille. Vous choisissez ensemble le montant, le moment où l'argent est remis, les dépenses concernées et la manière de suivre les choix. L'enfant conserve une place dans la discussion : il ne reçoit pas seulement une somme, il apprend à l'affecter.
Faire ses premiers choix avec une enveloppe et un crayon
Commencez par une conversation courte. Demandez à votre enfant ce qu'il aimerait pouvoir acheter seul, ce qu'il préfère économiser et ce qui reste pris en charge par la famille. Cette discussion évite de laisser croire que l'argent de poche couvre automatiquement les vêtements, les fournitures scolaires, les cadeaux ou toutes les dépenses liées aux activités.
Écrivez ensuite quelques règles dans un endroit visible :
- la somme remise et le moment où elle est donnée ;
- les dépenses que l'enfant peut décider seul ;
- les dépenses qui doivent être discutées avec un adulte ;
- la part éventuellement gardée pour un projet ;
- ce qui se passe quand l'argent est dépensé avant la prochaine remise.
La dernière règle mérite une formulation calme. Si l'argent prévu est utilisé, l'enfant peut attendre la prochaine remise ou revoir son projet avec vous. Évitez de compenser automatiquement une dépense regrettée : sinon, la limite annoncée devient difficile à observer. Vous pouvez écouter l'explication, mais laisser la conséquence rester visible.
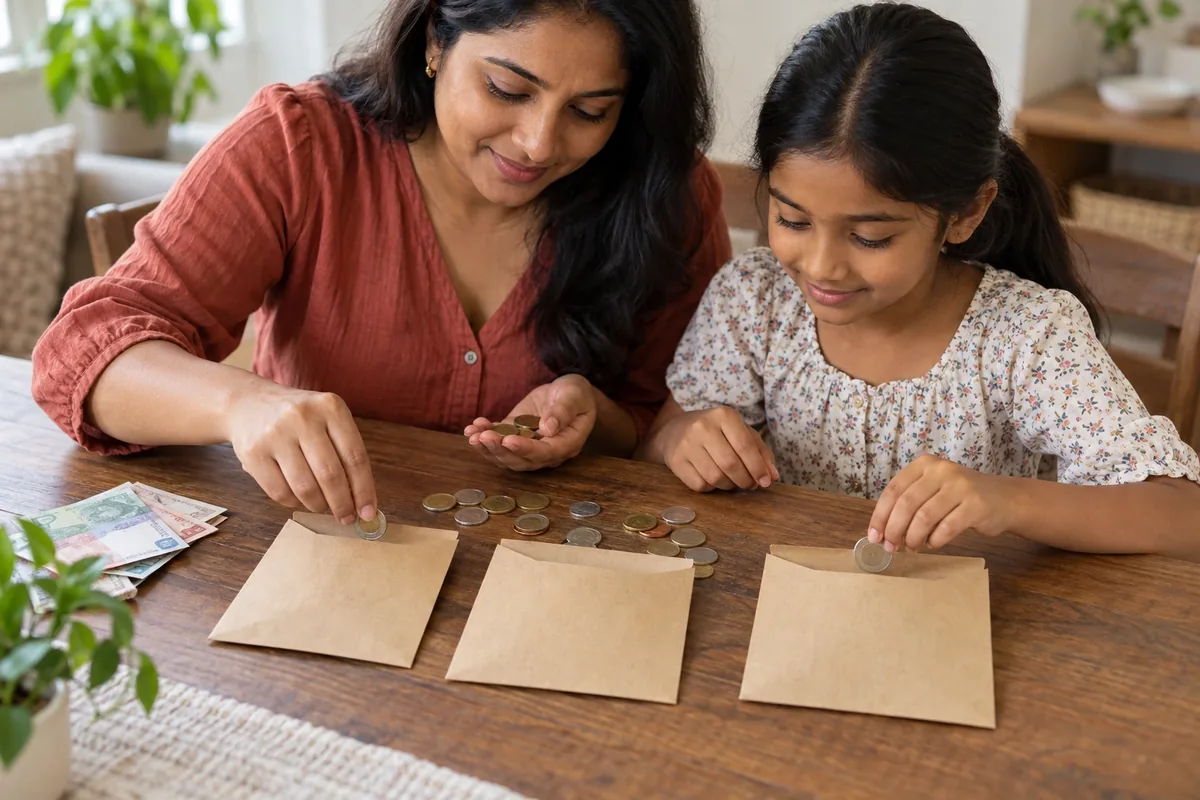
Pour rendre les choix concrets, utilisez plusieurs enveloppes, une boîte compartimentée ou des feuilles pliées. Une enveloppe peut représenter les petites dépenses, une autre un objectif, et une dernière une réserve. L'enfant déplace lui-même l'argent et voit qu'une somme affectée à un projet n'est plus disponible pour une envie immédiate. Cette organisation demande un peu de préparation et une vérification régulière, mais elle ne nécessite aucun outil acheté.
Une autre possibilité consiste à noter chaque dépense sur une feuille. Demandez trois informations simples : ce qui a été acheté, la somme dépensée et ce qu'il reste. Ne transformez pas cette note en contrôle permanent. Elle sert à regarder les décisions après coup, pas à commenter chaque envie au moment où elle apparaît.
Prévoyez un bilan à un moment tranquille. Posez des questions qui décrivent l'expérience : qu'est-ce qui a été facile à prévoir ? Quelle dépense a pris plus de place que prévu ? Le projet est-il toujours souhaité ? Que faudrait-il faire différemment la prochaine fois ? L'enfant peut alors relier une décision passée à une possibilité future, sans entendre que son achat était forcément une erreur.
Par prudence, gardez les règles assez simples pour qu'elles puissent être répétées par l'enfant sans votre aide. Si le système exige plusieurs calculs, des justificatifs ou des discussions à chaque achat, il risque de déplacer l'apprentissage vers la surveillance parentale. Vous pouvez aussi changer l'organisation après quelques bilans : une enveloppe devenue inutile peut être remplacée par une catégorie qui correspond mieux à ses projets.
Le cadre familial qui protège les choix d'argent
L'argent de poche ne doit pas servir à obtenir l'obéissance sur tous les sujets. Si chaque tâche ménagère devient une prestation payée, l'enfant peut avoir du mal à distinguer la participation à la vie familiale d'un travail occasionnel. Vous pouvez décider que certaines responsabilités restent communes à la maison et que l'argent de poche suit un accord séparé.
Par précaution, ne donnez pas à l'enfant la responsabilité d'une dépense qui engage toute la famille sans lui expliquer la limite. Une carte, un achat en ligne ou une commande passée sur le téléphone d'un adulte peuvent produire une dépense que l'enfant ne voit pas immédiatement. Pour les achats à distance, convenez d'un moment de vérification avant de valider et gardez les moyens de paiement de l'adulte hors de portée des achats autonomes.
Expliquez aussi la différence entre vouloir, pouvoir payer et avoir le droit d'acheter. Une somme disponible ne rend pas toutes les dépenses adaptées. Les achats qui concernent la santé, la sécurité, les contenus numériques ou les échanges avec des inconnus demandent une discussion préalable. Cette règle concerne le contexte de l'achat, pas seulement le montant.
Si votre enfant perd son argent ou le prête, commencez par reconstituer les faits : où l'argent était-il rangé, à qui a-t-il été confié, que souhaitait-il obtenir en échange ? Vous pouvez décider ensemble d'une manière plus sûre de le conserver. Par prudence, ne demandez pas à l'enfant de communiquer un code, un mot de passe ou une information bancaire pour gérer son budget.
Le désaccord fait partie de l'apprentissage. Vous pouvez refuser une dépense et expliquer la raison sans reprendre toute la somme ni annuler l'accord général. À l'inverse, l'enfant peut contester une règle ou demander une catégorie nouvelle. Le bilan sert aussi à renégocier le cadre lorsque ses besoins et son autonomie changent.
Quand un outil numérique change vraiment la gestion
Un compte ou un outil numérique supervisé peut remplacer une partie des enveloppes et du suivi sur papier. Il permet d'observer les dépenses dans un même espace, de séparer certaines catégories et de discuter de limites avant qu'un achat soit effectué. Il convient surtout à un enfant qui sait déjà suivre une règle simple et expliquer ce qu'il veut faire de son argent.
L'outil ne remplace ni la conversation ni la décision du parent. Il demande de vérifier les conditions d'accès applicables aux mineurs, les frais éventuels, les plafonds, les contrôles disponibles et les conditions de fermeture. Ces éléments varient selon le service choisi et peuvent changer. Ne choisissez donc pas un outil uniquement parce que son interface paraît facile à utiliser.
Le numérique modifie aussi ce que l'enfant voit. Une dépense dématérialisée peut sembler moins concrète qu'une pièce retirée d'une enveloppe. Les notifications et les achats accessibles rapidement peuvent encourager une décision impulsive. Par prudence, activez seulement les fonctions nécessaires, limitez les informations personnelles partagées et prévoyez une vérification commune au début.
L'achat ou l'ouverture d'un service se justifie lorsque le papier et les enveloppes ne correspondent plus à la manière dont l'enfant dépense, ou lorsque vous avez besoin d'un suivi partagé à distance. L'outil remplace alors une partie des notes manuelles et de la conservation de l'argent liquide. En contrepartie, il demande une configuration, une surveillance et l'acceptation de conditions de service. Il ne traite pas une difficulté que l'enfant ne comprend pas encore : si la différence entre solde disponible et projet futur reste confuse, revenez aux enveloppes et aux exemples concrets.
Donner de l'argent de poche sans perdre le fil
Un budget d'enfant devient lisible quand la somme, le moment de remise, les dépenses concernées et les limites sont nommés ensemble. Les enveloppes, le papier ou une simple liste rendent les choix visibles ; ils demandent surtout du temps, une conversation régulière et l'acceptation de laisser certaines décisions produire leurs effets.
Un outil numérique peut remplacer une partie de ces gestes quand l'enfant est prêt à suivre un cadre supervisé. Il demande alors de vérifier ses conditions, de protéger les informations personnelles et de conserver un échange sur les achats. Dans les deux cas, l'objectif reste le même : permettre à l'enfant de relier une dépense immédiate à ce qu'il ne pourra plus acheter ou à ce qu'il choisit de préparer.
Une somme remise ne devient pas automatiquement une leçon de budget. C'est la règle expliquée, le choix observé et le bilan sans jugement qui donnent à l'argent de poche sa valeur d'apprentissage.