En bref
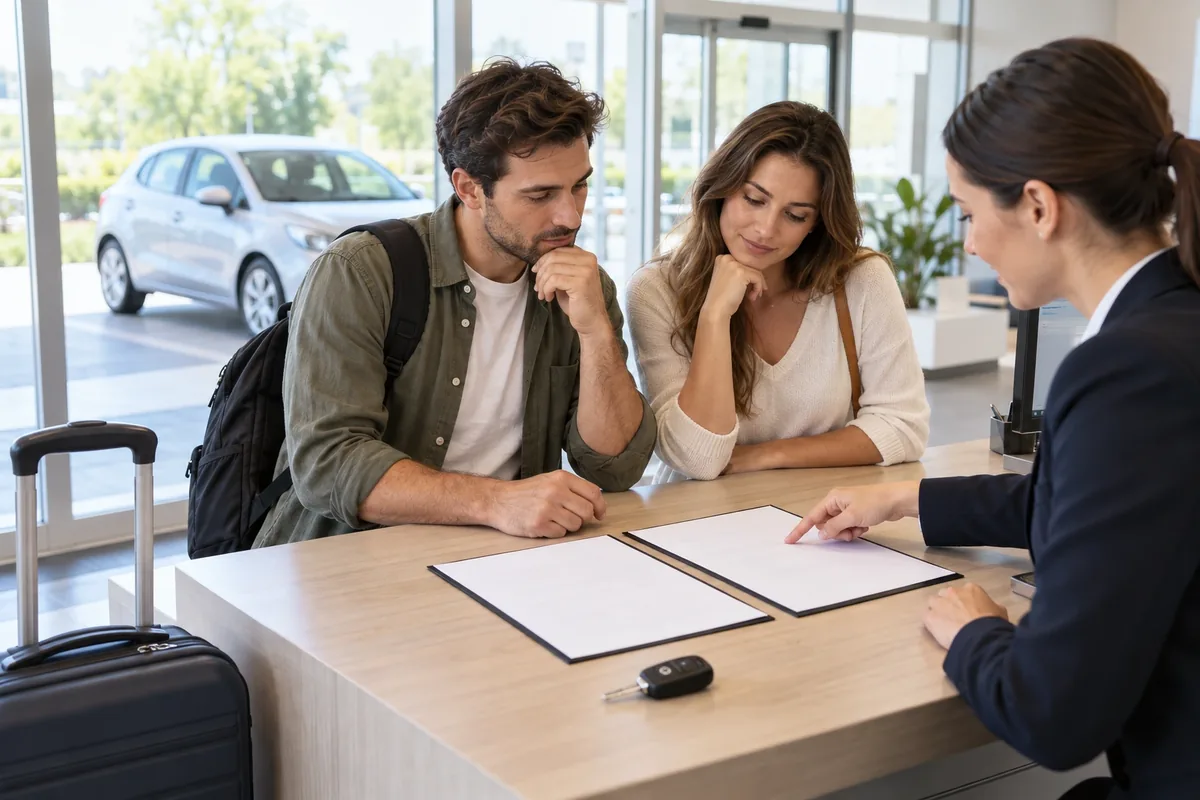
Vous arrivez au comptoir avec une réservation déjà payée. Le conseiller vous présente une protection supplémentaire et vous demande si vous acceptez le rachat de franchise. Vous devez décider vite, alors que les conditions de votre assurance et de votre carte bancaire ne sont peut-être pas sous vos yeux.
La bonne question n’est pas seulement « combien coûte l’option ? ». Il faut regarder ce qu’elle prend en charge, ce qu’elle laisse à votre charge et les démarches qu’elle vous évite ou vous impose.
Ce que vous achetez vraiment avec un rachat de franchise
Une franchise est la somme qui peut rester à votre charge lorsqu’un dommage entre dans le périmètre prévu par le contrat. Le rachat proposé au comptoir modifie cette répartition financière selon les conditions affichées par le loueur. Il ne transforme pas tous les incidents en dommages couverts.
Avant de répondre, isolez les éléments qui changent réellement la décision :
- Le montant restant à payer : demandez quelle somme demeure à votre charge après l’option et dans quels cas elle s’applique.
- Le périmètre des dommages : vérifiez les pièces et situations incluses, notamment les pneus, les vitres, le toit, le dessous de caisse et les erreurs d’utilisation.
- Les démarches : demandez qui constate le dommage, quels justificatifs sont requis et si des frais administratifs peuvent s’ajouter.
Le Centre Européen des Consommateurs France recommande de lire les assurances comprises dans la location, les options facturées en plus et les frais supplémentaires dans les conditions de réservation. Cette vérification doit aussi porter sur la zone de circulation, la restitution dans une autre agence et les frais de nettoyage.
Un prix bas ne permet donc pas, à lui seul, de comparer deux offres. Une formule moins chère peut laisser davantage de situations à votre charge ; une formule plus chère peut demander moins de démarches, sans pour autant couvrir chaque dommage.
Avant le comptoir, faites parler vos contrats
La première démarche ne coûte rien : rassemblez votre contrat de location, les notices de votre assurance automobile ou voyage et les conditions de votre carte bancaire. Ne cherchez pas seulement le mot « franchise ». Repérez aussi les exclusions, les conducteurs autorisés, les pays concernés, les types de véhicule et la procédure à suivre après un incident.
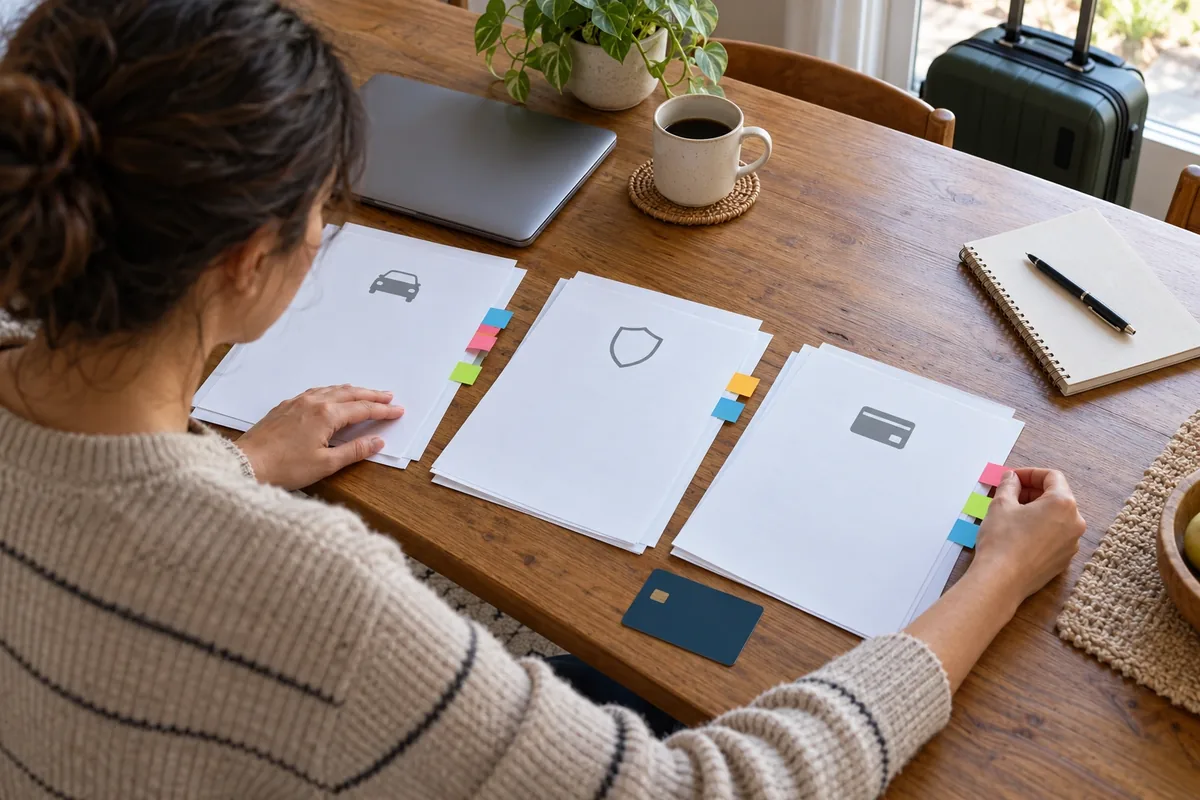
Appelez l’assureur ou le service associé à la carte si une clause reste ambiguë. Posez des questions concrètes : le véhicule loué entre-t-il dans le périmètre ? Le conducteur additionnel est-il concerné ? Faut-il payer d’abord avant de demander un remboursement ? Quels documents faudra-t-il conserver ?
Ne refusez pas l’option uniquement parce que vous pensez être déjà couvert. Une couverture peut être limitée à certaines circonstances, à certains véhicules ou à certains territoires. Elle peut aussi prévoir une procédure différente de celle du loueur.
Ne l’acceptez pas non plus uniquement parce que le mot « assurance » apparaît sur le devis. Lisez le montant facturé, les exclusions et la somme qui reste éventuellement due. Une protection externe et une protection proposée par le loueur peuvent demander des démarches différentes : c’est un élément pratique à comparer, pas une raison de déclarer l’une automatiquement meilleure.
Le Centre Européen des Consommateurs France attire également l’attention sur les conditions de réservation, les moyens de paiement acceptés et les frais annexes. Ces lignes ne concernent pas seulement la protection : elles peuvent modifier le coût total de la location et la façon dont vous devrez régler un incident.
Le rachat au loueur : payer pour réduire une démarche
Au comptoir, le rachat de franchise vous demande un paiement supplémentaire en échange d’une modification des sommes prévues en cas de dommage, selon le contrat présenté. Il remplace une partie de la vérification préalable et de la gestion d’un éventuel remboursement par une lecture plus directe de l’offre du loueur.
Cette simplicité a un prix. Elle s’ajoute au tarif de la location et peut conserver des exclusions. Demandez donc, avant de signer, les réponses écrites à ces questions :
- Quel dommage est effectivement couvert ?
- Quelle franchise reste applicable après le rachat ?
- Des frais de dossier, d’immobilisation ou de traitement peuvent-ils être ajoutés ?
- Les pneus, vitres, toit et dessous de caisse suivent-ils la même règle que la carrosserie ?
- Les conducteurs additionnels sont-ils concernés par les mêmes conditions ?
- Que se passe-t-il en cas de vol, de perte des clés, d’erreur de carburant ou de non-respect du contrat ?
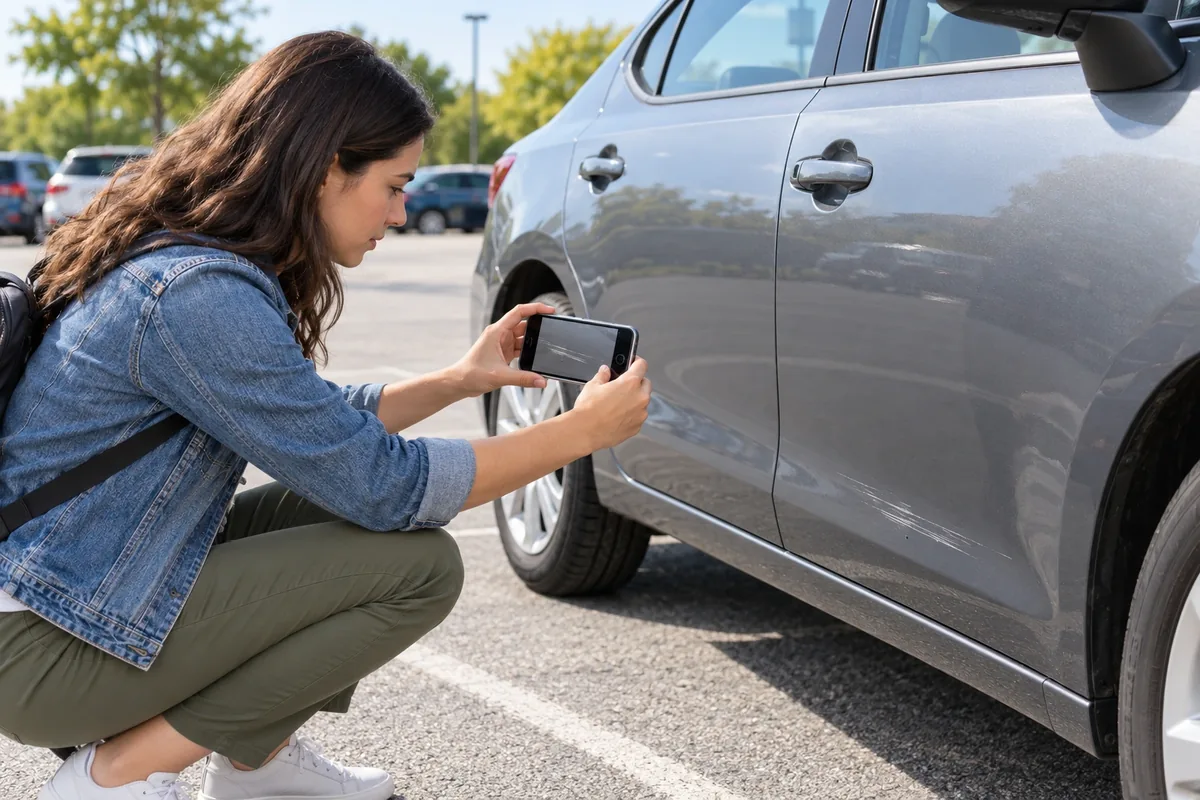
Par prudence, photographiez le véhicule avant de partir et signalez les marques déjà présentes sur l’état des lieux. Conservez le contrat, l’état signé, les échanges avec l’agence et les justificatifs remis après un incident. Ces gestes ne changent pas les exclusions du contrat ; ils vous donnent des éléments pour décrire ce qui s’est passé.
Le rachat peut correspondre à votre priorité si vous préférez payer davantage dès le départ pour limiter une avance de frais ou une discussion avec un intervenant extérieur. Il peut moins vous convenir si vous disposez déjà d’une couverture clairement adaptée et acceptez d’en suivre la procédure. Dans les deux cas, la décision dépend des clauses consultées, pas du seul intitulé de l’option.
Quand l’option du loueur devient un choix de tranquillité
Le rachat de franchise proposé directement par le loueur est la solution à examiner lorsque vous privilégiez un interlocuteur unique au moment de la location. Vous payez l’option au même endroit que le véhicule et vous comparez directement son effet avec le montant restant à votre charge.
Ce choix ne supprime pas la lecture du contrat. Il demande de contrôler les exclusions, les dommages non concernés, les frais annexes et les règles applicables aux conducteurs supplémentaires. Une ligne commerciale claire peut cacher plusieurs limites dans les conditions générales : demandez à les voir avant de valider.
Ce que cette option change principalement, c’est l’organisation de la dépense et de la déclaration. Ce qu’elle ne change pas, c’est la nécessité de respecter les conditions de location et de signaler correctement un incident. Elle ne permet pas non plus d’affirmer que tous les dommages seront pris en charge.
Quel choix pour votre location de voiture ?
Si vous hésitez au comptoir, comparez les options sur une même feuille. Notez le coût total avec et sans rachat, le montant restant à votre charge, les dommages exclus, la procédure après incident et les documents à conserver. Cette méthode rend visible l’échange : payer davantage maintenant, ou conserver une autre couverture et accepter ses vérifications.
| Votre situation | Ce que vous pouvez examiner | Ce que cela demande |
|---|---|---|
| Vous avez une assurance ou une carte à vérifier | Lire les conditions et demander une confirmation écrite | Du temps avant le départ et la conservation des justificatifs |
| Vous privilégiez un interlocuteur unique | Comparer le rachat proposé par le loueur avec les exclusions | Un paiement supplémentaire et une lecture attentive du contrat |
| Vous redoutez surtout une franchise élevée | Demander le montant qui reste après l’option | Vérifier chaque catégorie de dommage, pas seulement la carrosserie |
| Vous conduisez avec une autre personne | Contrôler les conditions applicables aux conducteurs additionnels | Déclarer le conducteur et respecter les conditions prévues |
| Vous traversez une frontière ou rendez la voiture ailleurs | Vérifier la zone couverte et les frais de restitution | Anticiper ces éléments dans la réservation |
Le rachat de franchise n’est donc pas une case à cocher par réflexe. Il échange une dépense supplémentaire contre une gestion potentiellement plus directe, tandis que la couverture déjà détenue échange l’absence de cette option contre la lecture de ses propres conditions et une procédure à suivre. Votre décision se joue dans les exclusions, la somme restant due et les démarches que vous êtes prêt à assumer.